
Au printemps dernier, un homme de 34 ans a publié son budget sur Reddit. Plus de 170 personnes lui ont répondu. Le verdict est presque unanime : il gère très bien, il n’y a pas grand-chose à optimiser.
Une fois ses factures payées et ses 150 € d’épargne mis de côté, il lui reste 175 € par mois. On lui a conseillé de changer de forfait mobile, de passer en banque en ligne, de renégocier ses assurances. Gain total : 20 à 50 € par mois.
Avec ce genre de montant, personne n’envisagerait de travailler moins, ni d’arrêter d’épargner. Pourtant c’est possible et je le montre dans cet article.
En bref
- Son vrai taux d’épargne est d’environ 32 %, une fois son crédit compté.
- Même sans augmentation, il peut passer à 4 jours à 53 ans, s’il réinvestit sa mensualité libérée.
- Son vrai levier, c’est son revenu : avec sa promotion, le 4 jours devient possible dès 37 ans.
Travailler 4 jours par semaine : quel salaire ?
Tout dépend de la formule :
- La semaine en 4 jours garde le même nombre d’heures, réparties sur quatre jours. Le salaire ne change pas.
- La semaine de 4 jours réduit le temps de travail, souvent sans baisse de salaire.
- Le temps partiel à 80 % réduit vraiment le salaire : de 20 % en général dans le privé, d’environ 14 % seulement dans la fonction publique, où il est payé 6/7 du traitement.
Les deux premières formules sont décidées par l’employeur. Le temps partiel, lui, est un choix personnel, et c’est celui qui nous intéresse ici.
Le portrait : Julien, 34 ans
Appelons-le Julien. Il est fonctionnaire territorial de catégorie B, dans une grande ville de province. Il est célibataire et vit seul.
En mai 2025, il a acheté son appartement en centre-ville. C’est de l’ancien, qu’il rénove lui-même, petit à petit, grâce à un héritage placé de côté. Il prend rarement sa voiture. Un plein environ tous les 45 jours.
Ses loisirs coûtent peu : il court, il lit surtout en numérique, il achète ses jeux vidéo en soldes. Il peignait aussi, avec un budget de 50 € par mois. Il vient de le supprimer.
Il prépare un concours de catégorie A. S’il le réussit, il espère gagner environ 2 000 à 2 100 € net, mais pas avant 2028.
Ses chiffres
Julien a 1 495 € de dépenses mensuelles pour 1 820 € de salaire. Son logement en absorbe 882 €, crédit compris, soit près de la moitié. Il lui reste 325 € pour épargner et profiter.
Revenus
| Source | Montant |
| Salaire net mensuel | 1 820 € |
| Primes (mai et novembre) | 2 × 450 €/an, soit 75 €/mois en moyenne |
| Avantages | Aucun (pas de titres-restaurant), complémentaire santé en partie prise en charge |
Les primes servent aux cadeaux de Noël et aux vacances, qu’il ne prend qu’une année sur trois environ.
Dépenses mensuelles (à partir de mai 2026)
| Poste | Détail | Montant |
| Crédit immobilier | Taux normal à partir de mai 2026 | 610 € |
| Logement hors crédit | Charges de copro 160 €, taxe foncière 90 €, assurance habitation 22 € | 272 € |
| Vie courante | Énergie 95 €, mutuelle 50 €, assurance auto 38 €, box 30 €, mobile 18 €, frais bancaires 12 € | 243 € |
| Courses | Alimentation et produits du quotidien | 300 € |
| Essence | Un plein toutes les six semaines environ | 70 € |
| Total des dépenses | 1 495 € | |
| Reste à vivre | Dont épargne 100 €, épargne vêtements 50 €, loisirs et imprévus 175 € | 325 € |
Patrimoine
| Élément | Montant |
| Épargne de précaution | 4 000 € |
| Placements financiers | 0 € |
| Appartement (résidence principale) | Acheté en 2025, en cours de rénovation |
| Crédit immobilier | 130 000 € empruntés sur 20 ans, fin vers 2045 |
Une bonne partie de son épargne est partie dans l’achat. Le reste de l’héritage finance les travaux.
Ce qui l’inquiète
Julien ne se plaint pas de son budget. Ce qui le ronge, c’est l’impression de faire du surplace.
- Son épargne ne sert que pour les coups durs. Une batterie de voiture et un entretien en février : 450 €, soit quatre mois et demi d’épargne envolés. Il le résume ainsi : « épargner pour encaisser, pas pour épargner ».
- Il se sent en retard. On lui conseille de penser à sa retraite. Les repères qu’il a lus lui disent d’épargner davantage. Il n’y arrive pas.
- Les assemblées de copropriété le stressent. Il possède 10 % des tantièmes. Chaque vote de travaux tombe directement sur son épargne de précaution : 600 € pour l’entrée du garage, 450 € pour la tuyauterie.
Il a connu des fins de mois où il sautait des repas. L’épargne, pour lui, n’est pas un placement. C’est une protection.
Ce que la communauté lui a conseillé
Les conseils reçus tiennent en quatre lignes :
- Box et forfait mobile : 10 à 30 € à gagner en changeant d’opérateur.
- Banque : 12 € de frais par mois, quasi nuls en banque en ligne.
- Assurances (auto, habitation, emprunteur) et mutuelle : quelques euros à quelques dizaines d’euros.
- Courses : peut-être 50 à 100 € de moins, au prix d’une organisation plus serrée.
Addition réaliste : 20 à 50 € par mois sans rogner sur la qualité de vie. C’est utile. Mais ça ne change pas sa trajectoire.
La frugalité lui a déjà donné presque tout ce qu’elle pouvait. Plusieurs commentateurs l’ont dit eux-mêmes : son problème n’est pas sa dépense, c’est son revenu.
Son vrai taux d’épargne
Le premier commentaire Reddit le dit timidement, alors qu’il est important de s’y arrêter : le remboursement du crédit, c’est de l’épargne.
Julien croit épargner 100 € par mois, soit 5 % de son salaire. En réalité, il en épargne environ 580 €, soit près d’un tiers de son salaire. La différence se cache dans sa mensualité de crédit.
Chaque mois, sur ses 610 €, environ 130 € paient les intérêts de la banque, pour un taux d’environ 1,2 %. Les 480 € restants remboursent le capital emprunté : c’est de l’argent qu’il se reverse à lui-même, sous forme de briques.
| Ce qu’il épargne chaque mois | Montant |
| Épargne déclarée | 100 € |
| Capital remboursé sur son crédit | ≈ 480 € |
| Total | ≈ 580 €, soit 32 % de son salaire |
Ce chiffre est une estimation : le tableau d’amortissement de Julien donnerait le chiffre exact, et une éventuelle assurance emprunteur incluse dans les 610 € le ferait un peu baisser. L’ordre de grandeur, lui, ne bouge pas.
Julien n’est donc pas en retard. Il épargne beaucoup, mais dans une forme qu’il ne peut pas utiliser pour les imprévus. D’où ce sentiment d’avancer sans jamais avoir de marge.
Et cette épargne forcée a une échéance : vers 2045, à 53 ans, ses 610 € redeviennent disponibles d’un coup. C’est là que tout se joue.
Mettre son épargne au travail : où placer ses 100 € par mois ?
D’abord, une épargne de précaution plus solide. La règle courante est de garder 3 à 6 mois de dépenses de côté, soit 4 500 à 9 000 € pour Julien. Avec 4 000 €, il est juste en dessous. Pour la compléter, il peut utiliser les 20 à 50 € gagnés grâce aux conseils des lecteurs, puis réduire peu à peu son budget vêtements, comme il l’envisage lui-même d’ici 2 à 3 ans.
Ensuite, ses 100 € par mois peuvent quitter le livret. Placés dans un PEA, sur un ETF qui suit les grandes entreprises du monde entier, ils travaillent sur le long terme au lieu de simplement suivre l’inflation. Le marché a ses mauvaises années, parfois à −20 % ou pire. C’est justement pour ça que l’épargne de précaution passe en premier : elle évite de devoir vendre une partie de ses investissements au mauvais moment, pour payer un imprévu.
C’est sur ce principe que reposent les scénarios qui suivent. Le rendement de 5 % par an correspond à une hypothèse prudente pour ce type de placement sur plusieurs décennies. Le taux d’imposition de 18,6 % est celui d’un PEA de plus de 5 ans.
Deux scénarios au simulateur
Un premier scénario où Julien garde le même salaire toute sa vie, et un second où il obtient sa promotion.
J’ai saisi ses chiffres dans le simulateur de liberté financière. Hypothèses communes : 5 % de rendement annuel, 2 % d’inflation. Tous les montants sont en euros d’aujourd’hui.
J’ai appliqué la philosophie de Die With Zero, en déterminant la somme qu’il devrait lui rester aux alentours de 90 ans : 20 000 €. Ce montant peut sembler faible, mais Julien a un atout : il sera propriétaire. Il n’aura plus de loyer à payer, et pourra revendre son appartement pour financer un Ehpad si besoin.
Je suis parti d’un scénario pessimiste où son salaire pourrait rester figé. C’est volontaire. Tout le monde n’a pas d’augmentation automatique, et c’est exactement ce que ce cas va montrer.
Scénario A : même salaire toute sa vie
Julien garde ses 1 820 € jusqu’à la retraite. Il investit ses 100 € par mois au lieu de les laisser sur un livret, et réinvestit sa mensualité une fois le crédit remboursé, en 2045.
| Ce qu’il choisit | À 67 ans : patrimoine | À 67 ans : revenu mensuel |
| Ne rien changer | ≈ 122 000 € | ≈ 1 950 € |
| Arrêter d’épargner à 39 ans (Coast FIRE) | ≈ 12 000 € | ≈ 1 470 € |
| Passer à 4 jours à 53 ans (≈ 2,7 ans de travail en moins) | ≈ 64 000 € | ≈ 1 600 € |
| Les deux | Impossible avant 66 ans | — |
Surprise : même en ne changeant rien, il toucherait à la retraite plus que son salaire actuel.
Environ 1 950 € par mois : 1 460 € de retraite de l’État, plus 490 € issus de ses investissements. Ce serait une retraite confortable, mais au prix de grands sacrifices : épargner religieusement 100 € tous les mois, puis investir sa mensualité une fois le crédit terminé. Alors une question se pose : quand commencer à souffler et à profiter de la vie ?
L’autre problème, c’est le piège du salaire figé. Regarde la courbe vers 51 ans : elle cesse de monter, puis baisse légèrement. Ce n’est pas un bug. Chaque année, ses dépenses augmentent de 2 % avec l’inflation, son salaire non. Ses 325 € de reste à vivre, épargne comprise, fondent peu à peu. Vers 51 ans, il n’en reste rien : Julien doit puiser dans son capital pour payer ses factures, jusqu’à la fin du crédit.
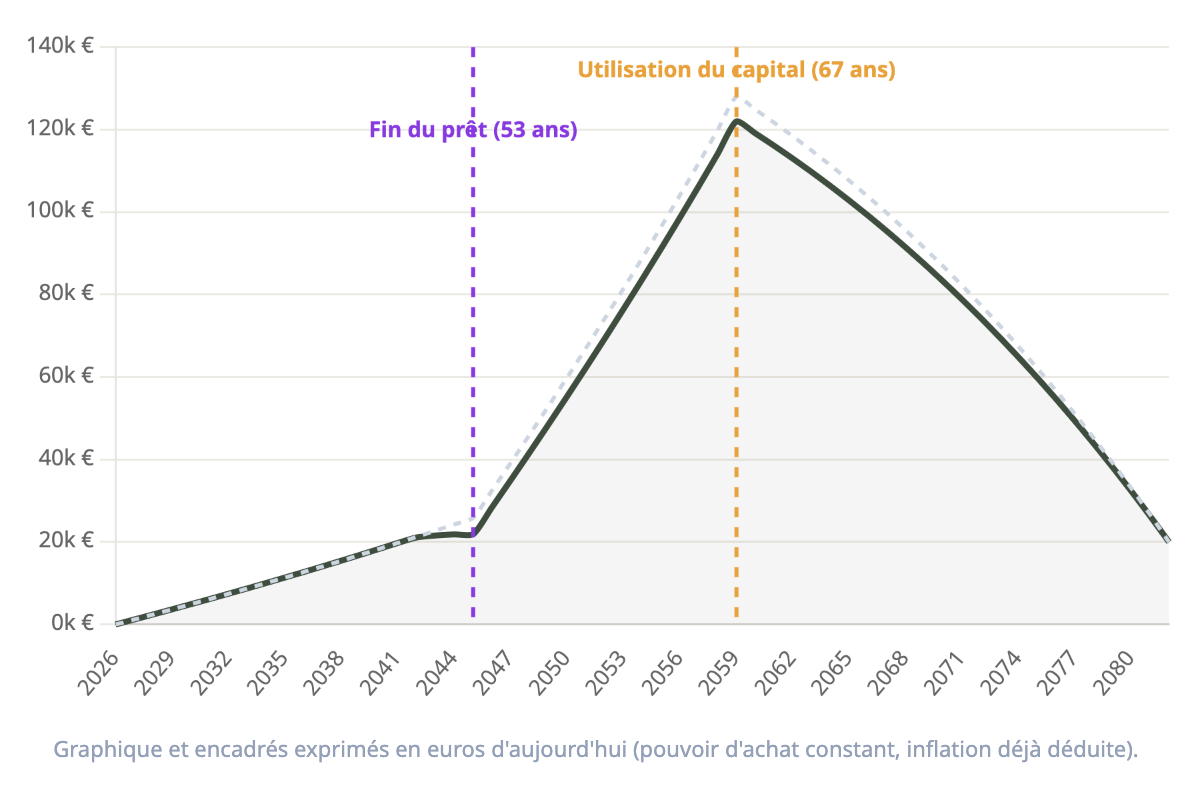
Si Julien doit puiser dans son capital de toute façon, autant en profiter un peu, non ?
Le simulateur juge le passage à 4 jours par semaine tenable dès 48 ans. Mais pour ça, Julien devrait puiser cinq ans dans son capital pour payer son crédit, et il ne lui resterait qu’environ 1 800 € à 53 ans. C’est possible, mais trop juste pour quelqu’un qui stresse déjà à chaque appel de fonds de la copropriété.
La vraie option, c’est 53 ans. Ce jour-là, son crédit s’arrête et 610 € se libèrent, bien plus que les 364 € de salaire qu’il perd en passant à 4 jours. Il récupère près de trois ans de temps libre d’ici la retraite, et peut même continuer à investir un peu.
Autre possibilité : arrêter d’épargner à 39 ans. C’est le principe du Coast FIRE : laisser le capital déjà placé grossir seul jusqu’à la retraite. Il profite alors de 100 € de plus chaque mois, puis de 610 € de plus à partir de 53 ans, puisque la mensualité libérée n’est plus réinvestie.
Malheureusement, le simulateur est formel : avec un salaire figé, il doit choisir. Il ne pourra pas à la fois travailler 4 jours par semaine et arrêter d’épargner.
Scénario B : il obtient sa promotion
Son salaire passe à 2 070 € et il investit 250 € de plus, soit 350 € par mois. Ce nouveau salaire reste lui aussi figé, et sa mensualité est toujours réinvestie après le crédit.
| Ce qu’il choisit | À 67 ans : patrimoine | À 67 ans : revenu mensuel |
| Ne rien changer | ≈ 256 000 € | ≈ 2 730 € |
| Arrêter d’épargner à 35 ans (Coast FIRE) | ≈ 11 000 € | ≈ 1 670 € |
| Passer à 4 jours à 37 ans (≈ 5,9 ans de travail en moins) | ≈ 80 000 € | ≈ 1 740 € |
| Les deux : Coast FIRE à 35 ans et 4 jours à 53 ans | ≈ 10 000 € | ≈ 1 560 € |
Avec la promotion, tout change. Julien peut passer à 4 jours par semaine dès 37 ans, soit seize ans plus tôt qu’avec son salaire actuel. Il récupère près de six ans de temps libre d’ici la retraite. Et pas à 60 ans : maintenant, quand il a l’énergie d’en profiter.
Il y a une contrepartie. À 4 jours, il gagne 1 650 €. Une fois ses dépenses et son crédit payés, il ne lui reste qu’environ 155 € par mois, et l’inflation les grignote en quelques années. Le simulateur, prudent, considère qu’il arrête d’investir : son capital continue de fructifier seul, puis Julien commence à y puiser vers 42 ans. À 53 ans, il ne lui resterait qu’environ 6 300 € de coussin. C’est maigre quand un seul vote de travaux en copropriété coûte 450 à 600 €.
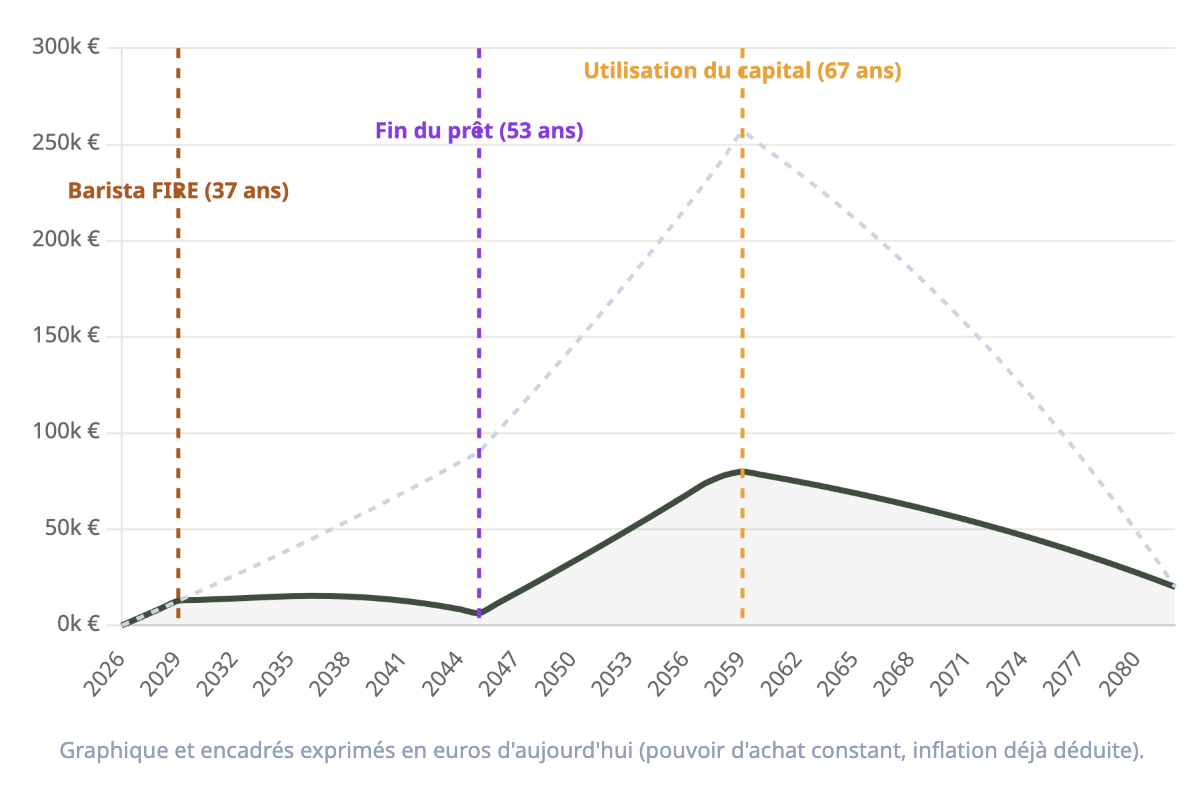
Deux façons de l’épaissir. La première : investir ses 155 € tant qu’il le peut, ce que le simulateur ne compte pas. La seconde : attendre 40 ans. Il garderait alors environ 24 000 € de coussin à 53 ans, pour seulement 0,6 an de temps libre en moins.
Il peut aussi cumuler les deux options, mais le 4 jours attend alors la fin du crédit. Dès 35 ans, il arrête d’épargner et profite de ses 350 € chaque mois. À 53 ans, il passe à 4 jours, avec en plus les 610 € libérés par le crédit. Et il touchera encore environ 1 560 € par mois à la retraite.
Dans tous les cas, la cassure de 51 ans du scénario A disparaît. Avec 250 € de marge en plus, l’inflation n’a pas le temps de tout grignoter avant la fin du crédit.
Attention : le simulateur applique la hausse dès aujourd’hui, alors qu’elle n’arriverait qu’en 2028. Ce scénario est donc optimiste, surtout pour un passage à 4 jours dès 37 ans : il n’aurait profité de son nouveau salaire qu’un an, au lieu des trois que suppose le simulateur.
La mensualité de 610 € : ce qui décide de tout
Dans les deux scénarios, une décision pèse plus que toutes les autres : ce que Julien fera de ses 610 € une fois le crédit remboursé.
Voilà ce qu’il toucherait chaque mois à la retraite, pension et capital compris, selon de ce qu’il fera de sa mensualité :
| Après le crédit, la mensualité est… | Même salaire : 4 jours à 53 ans ? | Promotion : 4 jours à 53 ans ? |
| Entièrement réinvestie | Oui (≈ 1 600 €/mois à la retraite) | Oui (≈ 2 390 €/mois) |
| À moitié réinvestie | Non, pas avant 57 ans | Oui (≈ 2 050 €/mois) |
| Entièrement dépensée | Non, jamais | Oui (≈ 1 840 €/mois) |
Avec le même salaire, chaque euro de cette mensualité compte. S’il la dépense entièrement, son capital s’épuise avant même la retraite, temps partiel ou pas. Avec la promotion, il a de la marge.
Le destin de cette mensualité vaut plus que toutes les économies sur son forfait mobile.
Verdict : sa date de bascule
Julien peut passer à 4 jours par semaine à 53 ans, même sans aucune augmentation de salaire. Une seule condition : que les 610 € libérés par la fin du crédit financent son temps libre, et pas son train de vie.
Son point faible, c’est son salaire figé. Chaque année, l’inflation lui retire environ 2 % de pouvoir d’achat. Vers 51 ans, elle a mangé toute sa marge. Et elle l’oblige à choisir entre arrêter d’épargner et travailler moins.
Le levier qui change tout n’est donc pas une économie. C’est son revenu. Avec le concours de catégorie A, il peut passer à 4 jours dès 37 ans, seize ans plus tôt. La hausse étant appliquée dès aujourd’hui dans le simulateur, compte quelques années de plus. L’écart reste énorme.
Deux cent cinquante euros de salaire en plus pèsent plus lourd que toutes les astuces de frugalité réunies.
Réponses rapides à ses questions
Les appels de fonds de la copropriété. Ouvrir un livret réservé aux travaux et y verser 20 à 30 € par mois, comme l’a suggéré un commentateur. Chaque vote de travaux pioche alors dans une enveloppe prévue pour ça, et non plus dans une épargne de précaution. Le montant ne change pas, mais le stress, si.
« Je suis en retard pour ma retraite. » Non. Le scénario A montre l’inverse : sans logement à payer à la retraite, la pension estimée couvre déjà les dépenses courantes. Ce qui lui manque aujourd’hui, ce n’est pas de l’épargne retraite. C’est une marge pour les imprévus, et un salaire qui suive au moins les prix.
Ce que tu peux en retenir, même si tu n’es pas Julien
- Ton crédit immobilier est une épargne forcée. Calcule la part de capital dans ta mensualité. Ton vrai taux d’épargne est sans doute bien plus élevé que tu ne le crois.
- La fin de ton crédit est une date de bascule potentielle. Ce jour-là, une grosse somme se libère d’un coup. Décide dès maintenant de ce qu’elle financera : du temps libre, ou un train de vie plus élevé. Le choix peut valoir plusieurs années de travail.
- Quand ton budget est optimisé, le levier suivant est ton revenu. Un salaire figé perd environ 2 % de pouvoir d’achat par an : chez Julien, l’inflation efface toute sa marge en 16 ans. Chaque euro gagné en plus, lui, rapproche directement ta date de bascule.
Et toi, c’est pour quand ?
Julien a maintenant une date : 53 ans, et peut-être 37 s’il réussit son concours. Pas « un jour, peut-être ». Une date.
Et toi, à partir de quand pourrais-tu commencer à travailler moins ? Le simulateur te le dit en cinq minutes, avec tes propres chiffres.
Et si ta situation te semble digne d’une prochaine étude de cas, propose-la ici. Je sélectionne des cas, je les anonymise et je les chiffre comme celui de Julien.
Note de méthode
Cette étude de cas est une illustration pédagogique. Ce n’est pas un conseil en investissement, ni une recommandation sur un produit financier. Le cas s’inspire d’un post publié sur reddit.com/r/VosSous : Demande d’avis sur mes finances ; le prénom est fictif et les détails identifiants ont été retirés.
La retraite est estimée sur le modèle du privé (régime général et Agirc-Arrco). Julien relève de la CNRACL, où la pension dépend surtout du traitement indiciaire des six derniers mois, primes exclues. Ses primes étant faibles, l’écart est sans doute limité, mais la pension réelle peut différer.
Le salaire est supposé constant en euros sur toute la carrière : aucune augmentation, pas même l’inflation. C’est volontaire, car beaucoup de salaires stagnent. En revanche, impossible de modéliser une promotion en 2028.
Photo Sofia Martianova